
大学生の国民年金は親が払うべき?学生納付特例を選んだわが家の理由
こんにちは。ひいろです。
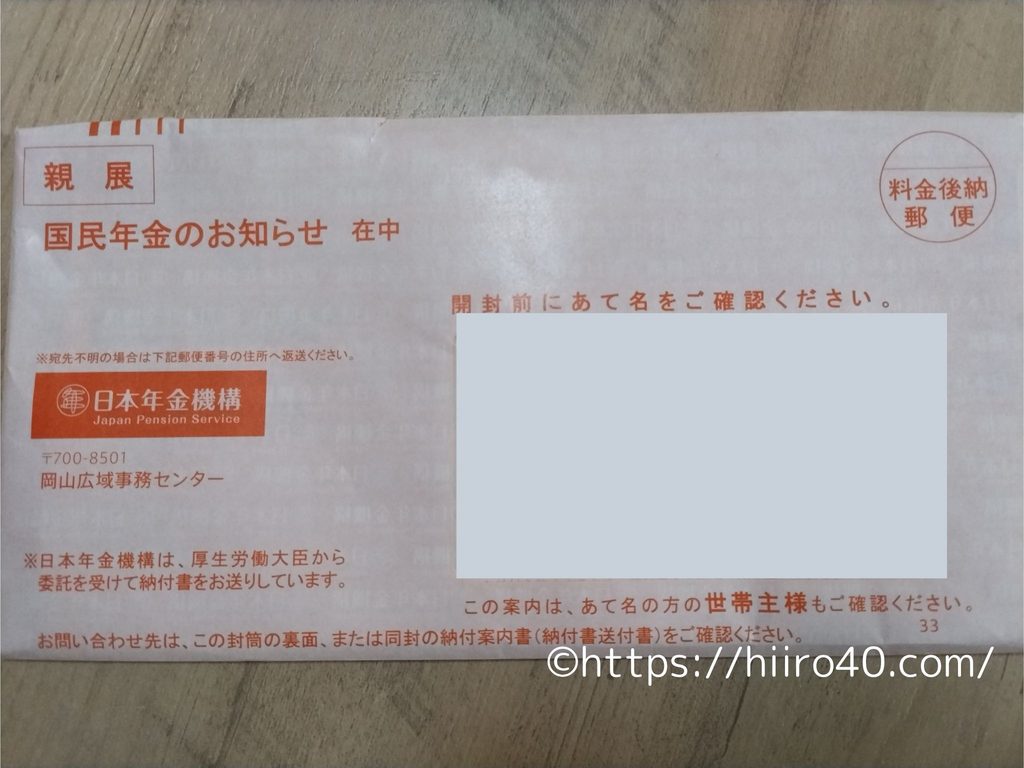
先日、20歳になった息子のもとに、国民年金のお知らせが届きました。
ついに来ちゃったね~。

大学費用でヒイヒイ言ってるところに、追い打ちがきた…。つら~~い!!
…そう。
子どもの20歳の誕生日は親にとって大事な節目の日でもありますが、新しい出費が増える日でもあるわけです、ハイ(T_T)
日本では、20歳になると学生であっても国民年金に加入し、保険料を納めることになっています。
でも大学生は、まだ自分で十分な収入を得ていない時期。
毎月の国民年金保険料、じゃあ一体だれが払うねん!という問題が出てくるわけでございまして…。
学生納付特例制度を利用して、卒業後に本人に考えてもらう方法もあるよね。
わが家でも、ずいぶん悩みました。
困ったときはネットだ!と思ってかなり調べてみたのですけれど、
「学生納付特例を利用した」という人はわりと見つかるものの、最終的に
親が追納(後からさかのぼって払う)したのか、子ども自身が追納したのかまでは、なかなかわかりませんでした。
それに特例制度のことも、イマイチよくわかってないんだよね…💦
そこで今回は、大学生の国民年金について、制度のしくみや親が払うメリット、追納の考え方などを整理してみました。
わが家が最終的に選んだ方法も紹介しますので、同じように悩んでいる方の参考になればうれしいです!
もくじ
大学生の子どもが20歳に!国民年金は親が払うべき?
20歳になると、学生であっても国民年金への加入が必要になります。
ただ、大学生の子どもに毎月の保険料を自分で払わせるのは、なかなか難しいですよね。
アルバイトをしていたとしても、学業が中心ですし、生活費や教材費などもかかります。
そこで親として考えるのが、次の2つの選択肢です。
- 親が国民年金保険料を代わりに払う
- 学生納付特例制度を利用して、在学中の支払いを猶予してもらう
ちなみに、国民年金の保険料っていくらなの?
令和8年度(2026年度)の国民年金保険料は、月額17,920円です。
(参考:日本年金機構:国民年金保険料より)
毎月約1万8,000円と聞くと、なかなかの金額ですよね。
大学卒業まで払うとなると…総額いくらになるのか、イメージできないなあ。
じゃあ4月生まれの子どもが20歳になり、22歳の3月に大学を卒業するケースで考えてみるね!(4月2日以降の生まれで、24か月分として計算)
| 期間 | 保険料 |
|---|---|
| 1か月 | 17,920円 |
| 1年間(12か月) | 215,040円 |
| 2年間(24か月) | 430,080円 |
※令和8年度の月額が2年間変わらないと仮定した試算です。実際には年度ごとに保険料が改定されるため、支払総額は異なる場合があります。
大学生の2年間で約43万円かあ~。
親が払うにしても、子どもが自分で払うにしても、決して小さな金額じゃないですよね💦
わが家も、どちらを選ぶべきか迷いました。
大学生が利用できる「学生納付特例制度」とは?
学生納付特例制度とは、
本人の前年所得が一定以下の学生が申請し、承認されると、在学中の国民年金保険料の納付を猶予してもらえる制度です。
(参考:日本年金機構:学生納付特例制度より)
ここでポイントなのは、親の収入が多くても、学生本人の所得が基準以下なら申請できる可能性があるということ。
また学生納付特例は単なる未払いとは違います。←ココ大事!
(保険料を払っていないという点では同じように見えますが、実は年金制度上の扱いが大きく違います。)
| 年金への影響 | 学生納付特例(承認済み) | 未納(手続きなし) |
|---|---|---|
| 老後の年金を受け取るための加入期間に数えられる | ○ | × |
| 障害を負ったときの年金の資格期間に関係する | ○ | 原則× |
| 万が一亡くなったときの遺族年金の資格期間に関係する | ○ | 原則× |
| 将来もらえる老後の年金額に反映される | ×(追納すれば○) | ×(納付すれば○) |
つまり学生納付特例の承認を受けていれば、未納とは違い、将来の年金を受け取るための資格期間にはカウントされるってことです。
ただし追納しなければ、老後に受け取る年金額には反映されないよ!
猶予された保険料は、あとから払うべき?
学生納付特例を利用すると、あとから保険料を納める「追納」ができます。
(追納できるのは、原則として承認された期間から10年以内です。)
ただしここで知っておきたいのが、追納は義務ではないということ。
追納するかどうかは、本人や家族の経済状況などを考えて決められます。
もちろん追納しなければ、その期間の分だけ将来の老齢基礎年金額は少なくなります。
また追納するときには、ひとつ注意点があります。
国民年金の保険料は毎年見直されていますが、学生納付特例で猶予してもらった保険料も、いつまでも当時の金額のまま支払えるわけではありません。
猶予された翌年度から数えて3年度目以降に追納する場合は、物価や賃金の変動などを考慮した調整額が上乗せされます。
卒業後に追納するつもりなら、なるべく早めに支払ったほうが負担を抑えられそうだね。
物価高、続いてるもんね💦
ちなみにわが家の夫は学生時代、親からの仕送りが0円で大学に通っていました。
さらに、卒業後は就職氷河期。
すぐに就職できず、職に就けない期間もあったそうです。
そのため学生時代の国民年金は結局、追納しませんでした。(こういう家庭もある)
親が払う?本人が払う?税金面ではどのくらい違う?
では親が保険料を払う場合と、学生納付特例を利用する場合には、どのような違いがあるのでしょうか。
親が国民年金保険料を払うメリット
親が子どもの国民年金保険料を代わりに支払う場合、税金面でメリットがあります。
それが「社会保険料控除」です。
自分自身の保険料だけでなく、子どもの国民年金保険料を支払った場合も、支払った人が社会保険料控除を受けられます。
(参考:国税庁:社会保険料控除より)
しかも控除できる金額は、その年に実際に支払った保険料の全額です。
つまり親が子どもの国民年金を支払えば、親自身の所得からその金額を差し引いて税金を計算できるのです。
年末調整や確定申告で手続きできるよ!
実際にどのくらい税金が安くなるのか気になる…。
先ほどの24か月分、約43万円を支払った場合で比較してみますね。
今回は、次のようなモデルケースで考えてみました。
- 子ども:社会人になって年収300万円
- 親:年収800万円
- 国民年金保険料:430,080円
- 子どもが支払う場合は、就職後に24か月分をまとめて支払うものとする
税率は、子どもの所得税を5%、親の所得税を20%と仮定します。住民税はどちらも標準的な10%として計算します。親・子どもともに、24か月分の保険料を同じ年に一括で支払った場合の試算です。
| 子どもが払う | 親が払う | |
|---|---|---|
| 支払う保険料 | 430,080円 | 430,080円 |
| 所得税の軽減額 | 約21,900円 | 約87,800円 |
| 住民税の軽減額 | 約43,000円 | 約43,000円 |
| 税金の軽減合計 | 約64,900円 | 約130,800円 |
| 税引き後の実質負担 | 約365,200円 | 約299,300円 |
※実際の税額は個人の所得や控除の状況によって異なります。
このモデルケースでは、親が支払ったほうが、税金の軽減額は約6万6,000円も大きくなります。
これは結構大きな違いだなあ…。
親の所得が多く、所得税率が高い場合には、
子ども本人が支払うよりも、親が支払って社会保険料控除を受けたほうが、世帯全体で見た税負担を抑えられそうです。
ただし、親が払うことで国民年金の保険料自体が安くなるわけではありません。
あくまでも、支払った保険料の分だけ税金が安くなるということです。
保険料が戻ってくるわけじゃなく、所得税や住民税が軽くなることで、結果的に家計の負担を減らせるよ、ってことだね。
なお親が社会保険料控除を受けるには、保険料を支払った時点で、子どもと「生計を一にしている」ことが条件です。←ココ大事!
大学進学で一人暮らしをしていても、親が生活費や学費を仕送りしている場合は対象になるよ。
卒業後に就職して経済的に独立し、親子の生計が別になった後だと、追納しても親の社会保険料控除の対象にはならないんだね💦
親が税金面のメリットを受けながら保険料を負担したい場合は、支払うタイミングも考えておく必要があります。
学生納付特例を利用するメリット
一方、学生納付特例を利用するメリットは、在学中の家計負担を減らせることです。
大学の学費や生活費など、子どもの教育には何かとお金がかかりますよね。
特に兄弟姉妹がいる家庭では、教育費が重なる時期でもあります。
また追納は義務ではないため、卒業後の収入や家計状況を見てから判断できます。
(ただし追納しなければ将来の年金額は少なくなりますし、後から追納する場合は加算額が発生することもあります)
そもそも、子どもが自分で払うという選択肢も
もちろんアルバイトなどで十分な収入がある学生なら、本人が保険料を払うという方法もあります。
ただし本人が支払う場合でも、条件を満たせば学生納付特例を利用できます。
親が払うのか、本人が払うのか、あるいは在学中は猶予してもらうのか。
正解はひとつじゃありません!
家庭の経済状況や、子どもにどこまで経済的な自立を求めるかによっても、選択は変わってくると思います。
わが家が選んだのは学生納付特例制度!その理由
いろいろ考えた結果、わが家では学生納付特例制度を利用することにしました。
ただし大学卒業後に余裕ができれば、親が保険料を支払うつもりではいます。
なぜ、最初から親が払わず、いったん猶予してもらうことにしたのか。
理由は3つあります。
① 子ども自身に「自分が払うもの」と認識してほしい
1つ目は、子ども自身に国民年金のことをきちんと考えてほしいからです。
私自身は20歳になったとき、親が国民年金の手続きをしてくれました。
そのときの私は「ふーん」という程度で、ありがたみも、年金を自分が払うという意識もゼンゼンなかったんですよね。
そもそも年金って何?私に関係あるの?っていう感じでした…。
もちろん、親が払ってくれること自体はありがたいことです。
でも今思えば、自分のお金や将来についてもっと考えるべきだったなって思うんです。
大学の学費のときもそうでしたが、「親がなんとかしてくれるだろう」と思っていた自分が情けないというか…。
↓詳しくはこちらに書いています…。

だから今回は、学生納付特例の申請も息子自身にやってもらうことにしました。
自分が20歳になり、国民年金に加入すること。そして、今は学生だから猶予制度を利用できること。
そうしたことを、自分の問題として理解してほしいと思っています。
② 下の子の教育費を優先したい
2つ目は、わが家の家計の事情です。
現在、わが家では下の子の教育費をメインに貯めています。
大学の学費や進路によって、これから必要になる金額も変わってくるし…。
まずは下の子の教育費のめどをつけてから、上の子の国民年金について考えたいと思いました。
親が払うこともできますが、今すぐにすべてを親が負担する必要はないのかな、と。
③ 大学院進学の可能性もあるから
3つ目は、子どもが理系で、大学院に進学する可能性があることです。
もし大学院に進むのであれば、さらに数年間、学生生活が続きます。
その間の学費や生活費、国民年金などを、親と本人でどう分担するのか。
大学卒業のタイミングで、改めて相談したいと思っています。
今の時点で親がすべて負担すると決めてしまうよりも、そのときの家計や本人の状況を見ながら考えたいと思いました。
院に行くなら、奨学金取ってもらわなきゃ無理かな…。じゃあ国民年金は親が払おうかな…とか。いろいろ考えなきゃいけないことがありそう💦
まとめ。大学生の国民年金は、親子で話し合って決めよう
個人的には、大学生の国民年金については、まずは子ども自身にも自分の問題として考えてもらい、そのうえで親が経済的にサポートするのもアリだと思っています。
学生納付特例を利用して、卒業後に本人が追納するのもよし。
親が代わりに支払って、社会保険料控除を受けるのもよし。
家庭によって、ちょうどいい方法は違います。
ただ、この時期は親自身の老後資金についても考えないといけませんよね…。
子どもの教育費や生活費を支えながら、自分たちの老後の備えもしていかなければなりません。
親だからといって、何でもかんでも負担する必要はない…と思っています。
老後資金が足りなくなった…ってなると本末転倒だもんね(^_^;)
わが家も、今後の教育費や息子の進路を見ながら、親子で相談していくつもりです。
20歳を迎えた子どもの国民年金。
せっかくの機会なので、親子でお金や将来について話し合ってみるのもいいかもしれませんね。